
폐업 신고만 하면 끝인가요?
폐업일이 속한 달의 다음 달 25일까지 부가세 신고가 필요합니다.
폐업 신고, 잔존재화 부가세, 사업 양도양수. 정리 단계에서도 챙길 신고가 남아 있습니다.
폐업일이 속한 달의 다음 달 25일까지 부가세 신고가 필요합니다.
폐업 시 남은 재화는 잔존재화로 부가세 과세 대상이 될 수 있습니다.
요건을 갖추면 부가세 과세 대상에서 제외될 수 있습니다.
폐업한 해의 소득도 다음 해 5월에 신고해야 합니다.
폐업 규모·직원 수·자산 유무에 따라 상담 후 견적을 안내해 드립니다.
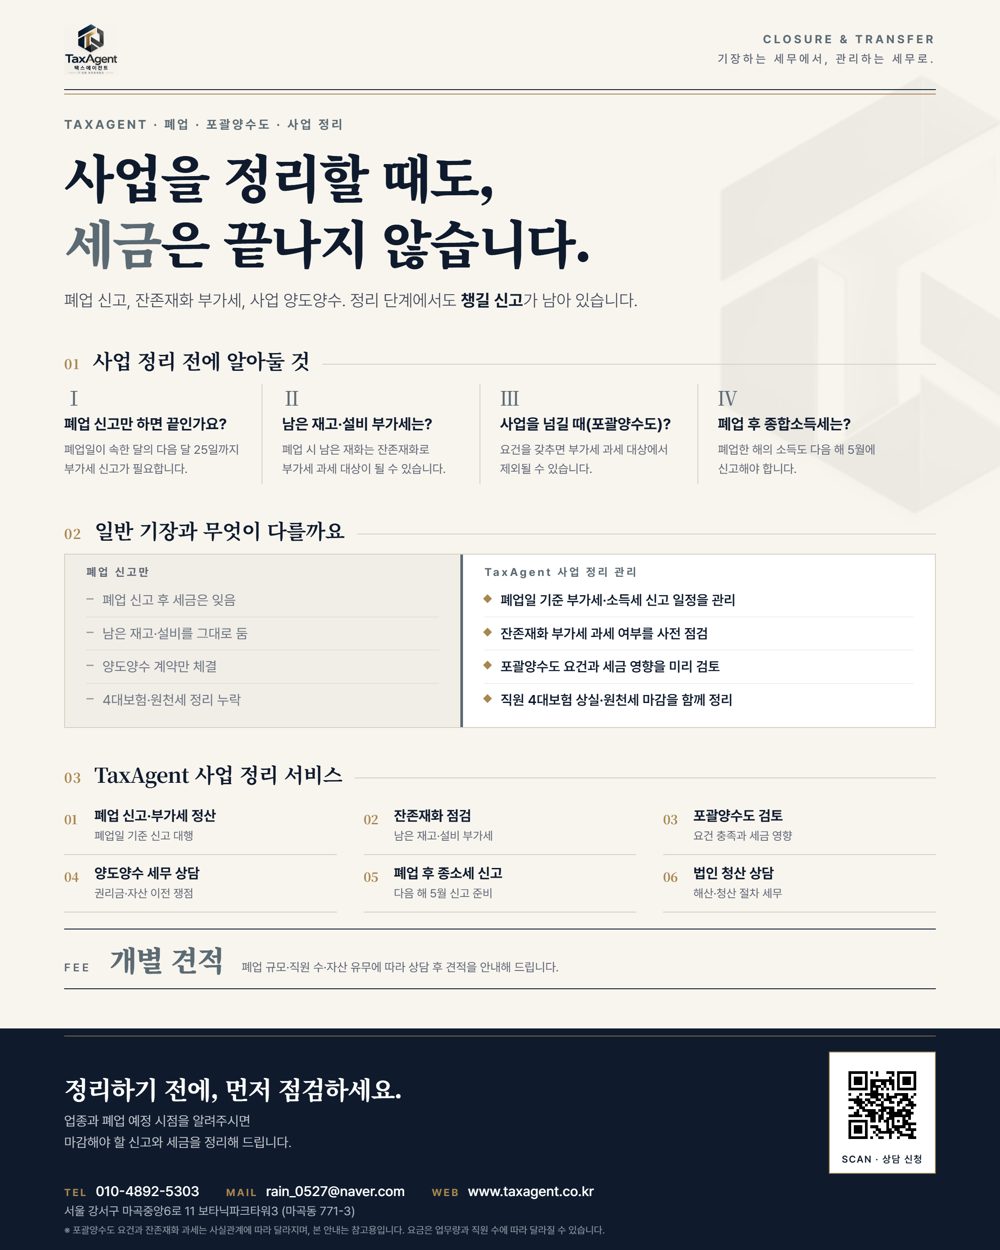
핵심 내용을 한 장으로 정리했습니다. 이미지를 눌러 크게 보거나 PDF로 저장해 공유하세요.
브로슈어 PDF 내려받기폐업일이 속한 달의 다음 달 25일까지 부가세 신고가 필요합니다. 자세한 내용은 상담을 통해 업종과 규모에 맞게 안내해 드립니다.
폐업 시 남은 재화는 잔존재화로 부가세 과세 대상이 될 수 있습니다. 자세한 내용은 상담을 통해 업종과 규모에 맞게 안내해 드립니다.
요건을 갖추면 부가세 과세 대상에서 제외될 수 있습니다. 자세한 내용은 상담을 통해 업종과 규모에 맞게 안내해 드립니다.
폐업한 해의 소득도 다음 해 5월에 신고해야 합니다. 자세한 내용은 상담을 통해 업종과 규모에 맞게 안내해 드립니다.
업종과 폐업 예정 시점을 알려주시면 마감해야 할 신고와 세금을 정리해 드립니다.
※ 포괄양수도 요건과 잔존재화 과세는 사실관계에 따라 달라지며, 본 안내는 참고용입니다.